🔴 我的薄弱点(FXY 专属精析)

🔴 头号薄弱点(优先攻)

① 样本方差 S2S^2 期望/方差推导 + 无偏性 ❌→⚠️(反复 4 次,最强信号)

为什么弱:5/13 第一次问推导 → 5/16 再问 → 5/17 再问(系统标"第 3 次")→ 5/27 又问("第 4 次")。学习回顾连续标"S2S^2 方差推导过程与公式较为复杂"。这是压轴题 19 的核心,年年考且正中你弱项。
必背三步(限时默写,目标 5 分钟)
  1. 恒等变形分子:∑(Xi−Xˉ)2=∑(Xi−μ)2−n(Xˉ−μ)2\sum(X_i-\bar X)^2=\sum(X_i-\mu)^2-n(\bar X-\mu)^2(加减 μ\mu 配方,交叉项因 ∑(Xi−Xˉ)=0\sum(X_i-\bar X)=0 归零);
  2. 取期望:E ⁣[∑(Xi−Xˉ)2]=nσ2−n⋅σ2n=(n−1)σ2E\!\left[\sum(X_i-\bar X)^2\right]=n\sigma^2-n\cdot\dfrac{\sigma^2}{n}=(n-1)\sigma^2;
  3. 故 E(S2)=1n−1(n−1)σ2=σ2E(S^2)=\dfrac{1}{n-1}(n-1)\sigma^2=\sigma^2(这就是分母为何是 n−1n-1)。

正态下 D(S2)D(S^2) 捷径:用 (n−1)S2σ2∼χ2(n−1)\dfrac{(n-1)S^2}{\sigma^2}\sim\chi^2(n-1),其方差 2(n−1)2(n-1),反解 D(S2)=2σ4n−1D(S^2)=\dfrac{2\sigma^4}{n-1}(不用硬算四阶矩)。

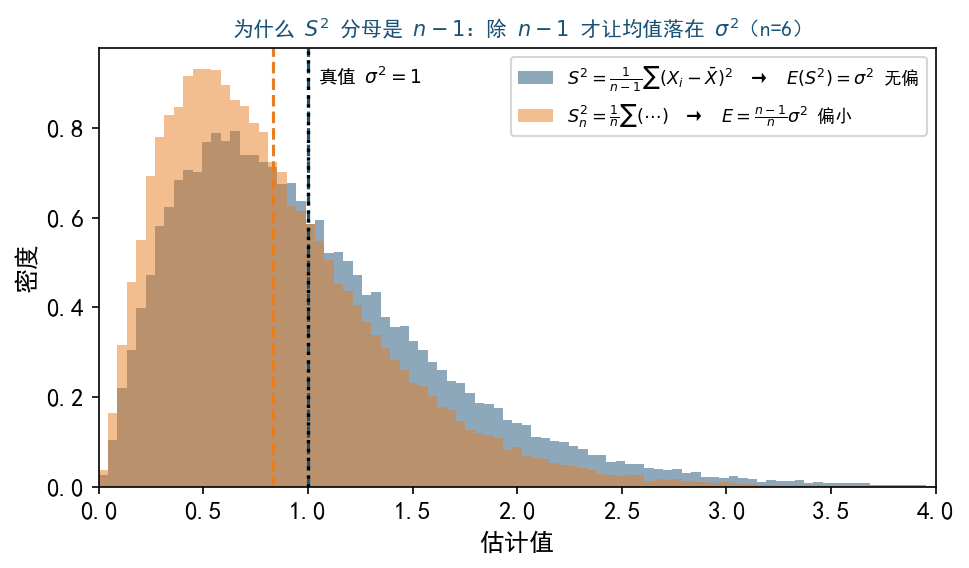
S^2 与 S_n^2 抽样分布对比
图证"分母为何是 n−1n-1":除 n−1n-1(蓝)均值正中 σ2\sigma^2,除 nn(橙)整体偏小。详见 6.1。
易错提醒:⚠️ S2S^2 分母是 n−1n-1 不是 nn;⚠️ 一般总体 D(S2)D(S^2) 带 μ4\mu_4 太复杂,考场只在正态下用 2σ4n−1\frac{2\sigma^4}{n-1};⚠️ 矩估计的 σ2^\widehat{\sigma^2} 分母却是 nn(有偏),两者别混。
针对动作:限时默写 E(S2)=σ2E(S^2)=\sigma^2 全过程;做压轴 20-21 / 19-20 / 22-23 各一道。

② 正态总体三大抽样分布构造(χ²/t/F)⚠️(反复 2 次)

为什么弱:5/17 问 Y=(X1+X2X1−X2)2Y=(\frac{X_1+X_2}{X_1-X_2})^2 服从什么、5/20 问 t/F 选择题"为什么选 B/C"、5/22 问 Y1∼t(n−1)Y_1\sim t(n-1) 怎么凑。核心卡点是自由度怎么数 + 怎么把式子凑进定义模板。
三个模板背死

套路:看到平方 → 凑 χ2\chi^2;比值且分子分母都有平方 → 凑 FF;正态除以含 SS 的根式 → 凑 tt。

你自己悟出的秒杀技(保留):FF 题数自由度 = 分子平方项数 vs 分母各组 (ni−1)(n_i-1) 相加。如 3S12+5S22→χ2(3)+χ2(5)=χ2(8)3S_1^2+5S_2^2\to\chi^2(3)+\chi^2(5)=\chi^2(8)。
FF 两大性质(考场救命):1X∼F(d2,d1)\frac1X\sim F(d_2,d_1) → P(F(n,n)>1)=0.5P(F(n,n)>1)=0.5;F1−α(m,n)=1Fα(n,m)F_{1-\alpha}(m,n)=\frac{1}{F_\alpha(n,m)}(查表只给上侧,要反查)。
易错提醒:⚠️ 用 Xˉ\bar X 代 μ\mu 损失 1 个自由度 → (n−1)S2σ2∼χ2(n−1)\frac{(n-1)S^2}{\sigma^2}\sim\chi^2(n-1) 不是 χ2(n)\chi^2(n);⚠️ 标准化除的是 σ\sigma(标准差)不是 σ2\sigma^2;⚠️ FF 自由度顺序不能反;⚠️ 凑分布前必须先证分子分母独立(正态下协方差 =0=0 即独立)。
针对动作:把 4 个抽样分布选择题(5/20 那批)默做一遍,重点练"数自由度 + 证独立"。

③ 参数估计:矩估计 + MLE(边界型)+ 无偏/有效 ⚠️(临考前最热,5/27→5/29 连问)

为什么弱:5/27 问无偏纠正、有效性比较;5/29 问双参数平移指数的矩估计 + MLE,且连续追问"MLE 没掌握""泊松忘了""次序统计量密度怎么来"——这是你最近、最未消化的一块。
必背套路
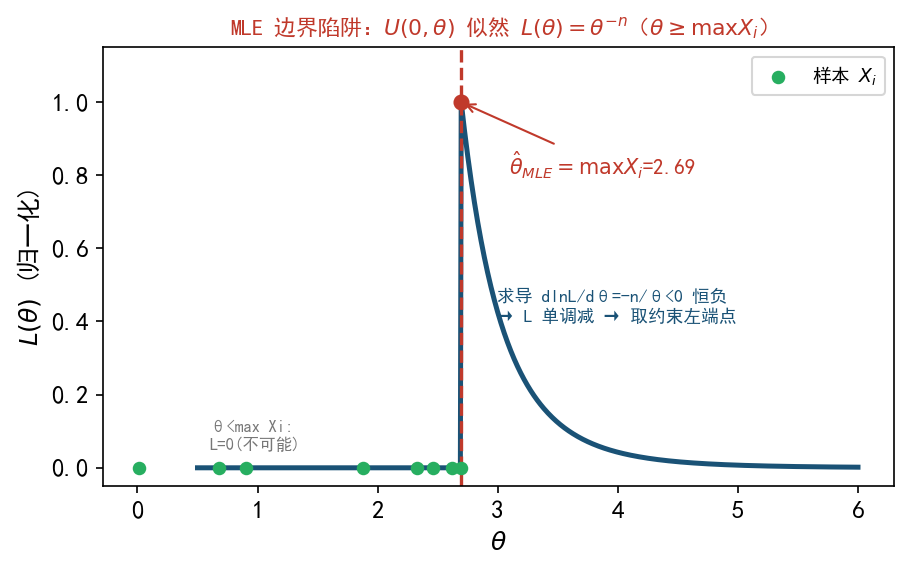
边界型 MLE 似然单调,取样本极值
边界型 MLE 的几何真相:L(θ)L(\theta) 单调,最大值落在约束端点 max⁡Xi\max X_i(或 min⁡Xi\min X_i),求导永远取不到。完整讲解见 7.1。
次序统计量(你 5/29 专门追问)

P(X(1)>x)=[1−F(x)]nP(X_{(1)}>x)=[1-F(x)]^n → fX(1)(x)=n[1−F(x)]n−1f(x)f_{X_{(1)}}(x)=n[1-F(x)]^{n-1}f(x);指数总体下 X(1)X_{(1)} 仍是指数,速率放大 nn 倍(λ→nλ\lambda\to n\lambda),故 E(X(1))=E(X_{(1)})= 原平移 +1nλ+\frac{1}{n\lambda}。

易错提醒:⚠️ 指数两种参数写法(λ\lambda vs θ=1/λ\theta=1/\lambda)别混,X∼E(1/θ)X\sim E(1/\theta) 时 E(X)=θ,D(X)=θ2E(X)=\theta,D(X)=\theta^2;⚠️ Xˉ2\bar X^2 不是 λ2\lambda^2 的无偏估计(差 λn\frac{\lambda}{n} 偏差,因 E(Y2)=[E(Y)]2+D(Y)E(Y^2)=[E(Y)]^2+D(Y));⚠️ 估计量里不能含 EE 或未知参数(必须纯样本可算)。
针对动作:5/29 那道双参数平移指数(矩估计 + MLE + 无偏修正 + 有效性)是一题打通全链,自己从空白重做一遍。

④ 卡方分布性质 + 可加性 + 矩母函数 ⚠️(反复 2 次,MGF 首次接触)

为什么弱:5/16 问卡方期望/方差/可加性;5/24 又问可加性,且坦白"矩母函数我都没学啊"。
正确思路

卡方一切性质源于定义"独立 N(0,1)N(0,1) 平方和"。E(χ2(n))=nE(\chi^2(n))=n(E(Z2)=1E(Z^2)=1);D(χ2(n))=2nD(\chi^2(n))=2n(E(Z4)=3, D(Z2)=2E(Z^4)=3,\ D(Z^2)=2)。可加性两法:① 构造法(平方和直接拼);② MGF 法 Mχ2(k)(t)=(1−2t)−k/2M_{\chi^2(k)}(t)=(1-2t)^{-k/2},独立和 MGF 相乘 → 指数相加。

考试定位(别花过多时间):矩母函数是进阶内容,SJTU 卷面未必直接考;卡方期望方差 / 可加性是 Ch6 工具必拿。MGF 当作"理解 D(S2)D(S^2) 推导"的辅助即可。
易错提醒:⚠️ 可加性必须独立;⚠️ 不是所有分布都可加(正态/卡方/泊松可加);⚠️ MGF 注意定义域 t<1/2t<1/2;⚠️ 大样本近似 χ2(n)≈N(n,2n)\chi^2(n)\approx N(n,2n) 别忘标准化。
针对动作:默写卡方 E/DE/D 和可加性构造法证明(MGF 法了解即可)。

⑤ 协方差/相关系数 + 多变量方差(交叉项陷阱)⚠️→🔶(5/11 集中暴露,已基本打通)

为什么弱:5/11 坦白"协方差啥的我都有点遗忘了""相关系数我完全忘记了";追问 D(∑Xi)D(\sum X_i) 为什么不等于 n2σ2n^2\sigma^2。5/17 又问 ρ(Xi−Xˉ,Xj−Xˉ)\rho(X_i-\bar X,X_j-\bar X)。
正确思路

Cov(X,Y)=E(XY)−E(X)E(Y)\Cov(X,Y)=E(XY)-E(X)E(Y);ρ=CovD(X)D(Y)∈[−1,1]\rho=\dfrac{\Cov}{\sqrt{D(X)D(Y)}}\in[-1,1];放缩 ∣Cov∣≤D(X)D(Y)|\Cov|\le\sqrt{D(X)D(Y)}。

D(∑Xi)=∑D(Xi)+2∑i<jCov(Xi,Xj)\D\Big(\sum X_i\Big)=\sum \D(X_i)+2\sum_{i<j}\Cov(X_i,X_j)

独立时交叉项 =0=0 → nσ2n\sigma^2,不是 n2σ2n^2\sigma^2(n2σ2n^2\sigma^2 是 D(nX)D(nX),常数提取要平方)。

易错提醒:⚠️ "nn 个变量相加"(方差 nσ2n\sigma^2,有抵消)vs "1 个变量乘 nn"(方差 n2σ2n^2\sigma^2,无抵消)——你 5/11 在销量题里栽过的坑;⚠️ 独立 ⇒ 不相关,反之仅二维正态成立;⚠️ ∑(Xi−Xˉ)=0\sum(X_i-\bar X)=0 零和约束导致 ρ(Xi−Xˉ,Xj−Xˉ)=−1n−1\rho(X_i-\bar X,X_j-\bar X)=-\frac{1}{n-1}(负相关)。
针对动作:这块经 5/11、5/17 两轮已基本打通,确认 D(∑)D(\sum) vs D(nX)D(nX) 区别 + 默写 Cov 展开公式即可。

⚠️ 隐性盲区(AI 问答里没练过 = 必须主动补)

假设检验 / 置信区间构造:AI 问答里几乎没有正态双检验(μ\mu 用 t、σ2\sigma^2 用 χ2\chi^2)和置信区间构造的提问记录——这恰恰是隐性风险。作战手册把"正态双检验 + 置信区间"列为必拿 ~45 分,但你没在 AI 里练过。

t 分布区间你 5/24 顺带推过(μ=Xˉ±t⋅sn\mu=\bar X\pm t\cdot\frac{s}{\sqrt n}),要主动补检验四步流程:提假设 → 选统计量 → 定拒绝域 → 下结论。

✅ 已掌握(确认巩固即可)

🎯 复习优先级表

知识点掌握度考试权重优先级针对动作
S2S^2 期望/方差推导 + 无偏性❌→⚠️(4 次)重点攻(压轴 19)🔴 最高限时默写 E(S2)=σ2E(S^2)=\sigma^2,做压轴 3 套
抽样分布 χ²/t/F 构造⚠️(2 次)必拿(双检验基石)🔴 最高重做 4 道选择题,练数自由度 + 证独立
MLE 边界型 + 矩估计双参数⚠️(最近热)必拿(题 18)🔴 高重做 5/29 双参数平移指数全链
无偏性纠正 + 有效性比较⚠️重点攻(压轴)🟠 高默写纠正系数 + 一道方差比较
假设检验流程 + 置信区间⚠️(数据空白)必拿(~45 分)🟠 高主动补:t/χ² 双检验四步 + 区间各 5 道
卡方性质 + 可加性⚠️(2 次)必拿(Ch6 工具)🟠 中默写卡方 E/DE/D + 可加性构造法
协方差/相关系数/多变量方差🔶拉档(Ch4)🟡 中确认 D(∑)D(\sum) vs D(nX)D(nX) + Cov 展开
大数定律证明🔶拉档(证明题)🟡 中过套路:同分布辛钦 / 不同分布马尔可夫
矩母函数⚠️(首次)低频(未必直接考)🟢 低了解 MGF 两超能力即可,别深挖
CLT/切比雪夫/正态标准化✅/🔶必拿🟢 低临考扫一遍,确认标准化除 σ\sigma 不除 σ2\sigma^2
复习节奏(间隔重复 1/3/5/7):概统 6/24 考,优先级前三块(S2S^2 推导 / 抽样分布构造 / MLE)是"年年考且正中弱项"的压轴来源,6 月地基期就排进高数之外的轮转;假设检验 + 置信区间是 AI 盲区 + 必拿大分,必须主动补真题不能等。其余 ✅/🔶 临考扫一遍防遗忘即可。